
Ben Neden Para Biriktiremiyorum? 5 Adımda Kısır Döngüyü Kırma Rehberi
Co-Founder & Lead Mobile Architect
Para biriktirememe döngüsü; gelir arttıkça harcamaların da kendiliğinden yükselmesi ve ay sonunda elde kalan paranın biriktirilmeye çalışılmasıyla oluşur. Bu durumu çözmenin yolu, maaş yatar yatmaz birikim tutarını peşin ayırmak ve kalan parayı bir sonraki maaşa kadar günlere bölerek günlük Safe-to-Spend harçlığıyla harcamaktır.
Önemli Çıkarımlar
- Ay sonuna kalan parayı biriktirmeye çalışmak sonuç vermez; birikim maaş yattığı an peşin ayrılmalıdır.
- 40 farklı harcama kategorisini tek tek saymak yorar; günlük tek bir Safe-to-Spend harçlık tutarı yeterlidir.
- Kredi kartı ekstre kesim tarihlerini doğru zamanlayarak nakdinizi 40 gün koruyabilir ve ek getiri sağlayabilirsiniz.
- Banka şifresi paylaşmadan, 1.8 saniyelik hızlı tuş takımıyla harcamalarınızı kaydetmek bütçe takibini sürdürülebilir kılar.
1. Geliriniz Artsa Bile Neden Para Biriktiremiyorsunuz?
Düzenli maaş alan çalışanların ve serbest meslek sahiplerinin en sık yaşadığı sorunlardan biri şudur: "Eskisinden daha çok kazanıyorum ama ay sonunda hesapta yine para kalmıyor." Bu durum irade eksikliği değil, Parkinson Para Yasası ile açıklanan doğal bir harcama eğilimidir.
Yaygın yaklaşım "önce harca, ay sonunda artarsa kenara koy" şeklindedir. Fakat banka hesabında görünen toplam bakiye harcanabilir para gibi algılanır. Bunun sonucunda ayın ilk haftalarında hızlı harcama yapılır, son iki haftasında ise kredi kartlarına yüklenilir.
Parkinson Yasası gereği harcamalar, eldeki toplam parayı tüketecek kadar genişler. Ay sonuna para artmasını beklemek yerine paranın akış sırasını değiştirmek gerekir.
2. Çözüm 1: Maaş Günü Peşin Birikim Yapın
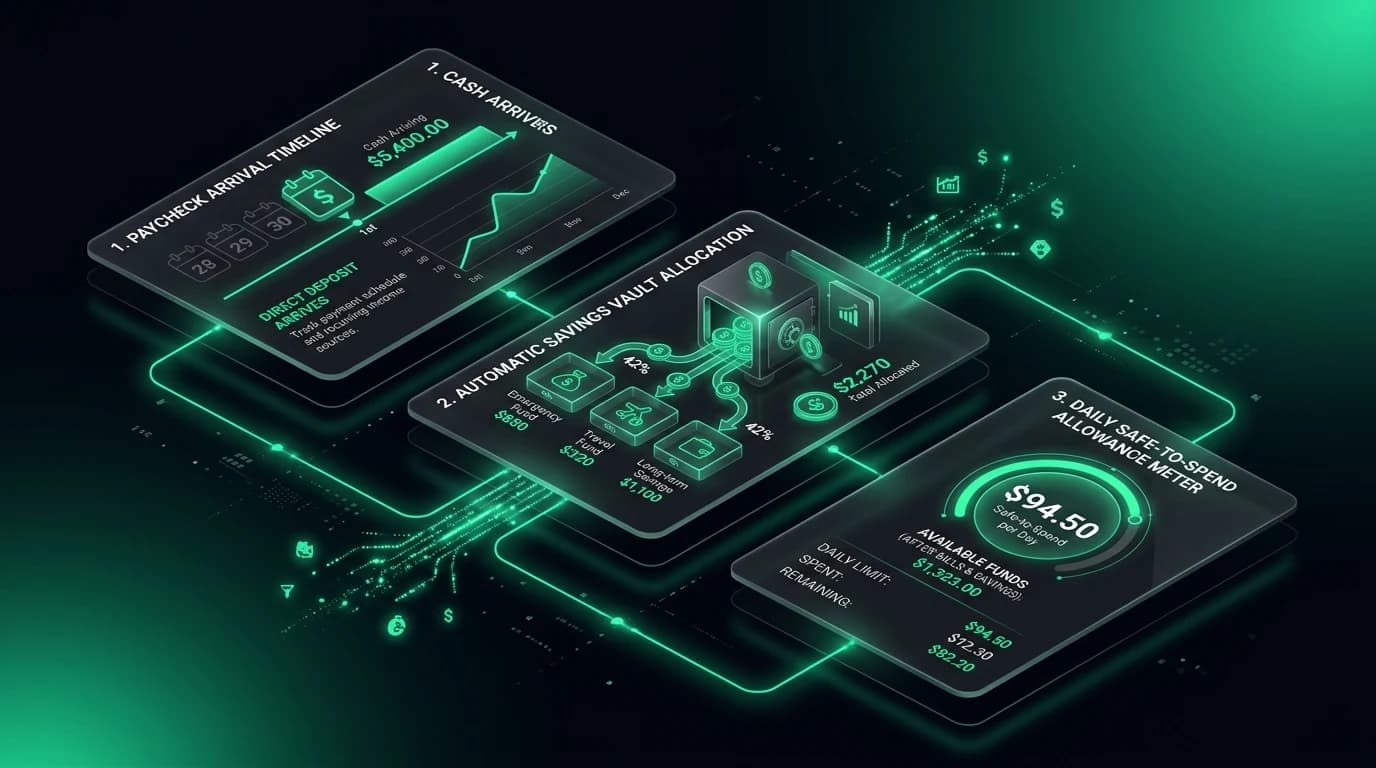
Döngüyü kırmak için nakit akışının sırasını tersine çevirin. Maaş yattığı ilk gün, hedeflediğiniz birikim veya yatırım tutarını doğrudan ayrı bir hesaba ya da fona aktarın.
Böylece vadesiz hesabınızda kalan tutar sizin gerçek harcama bütçeniz olur. Birikiminiz önceden güvenceye alındığı için harcama yaparken vicdan azabı çekmezsiniz.
3. Çözüm 2: Safe-to-Spend ile Günlük Harçlığınızı Bilin
Onlarca bütçe kategorisi tutmaya çalışmak ve her harcamayı uzun tablolara girmek birkaç gün sonra bıkkınlık yaratır. Masrafo bu karmaşayı tek bir net sayıya indirir: Safe-to-Spend.
Maaşınızdan peşin birikim ve sabit faturalar (kira, aidat, taksitler) düşülür. Kalan serbest bakiye, bir sonraki maaşa kalan gün sayısına bölünür. Böylece bugün cebinizde ne kadar harçlık olduğunu bilir, ay sonunu kaygılanmadan karşılarsınız.
4. Çözüm 3: Kredi Kartı Takvimi ile Nakdinizi Koruyun
Kredi kartlarını ekstre kesim tarihlerine göre planlı kullanmak nakit akışınızı rahatlatır. Ekstre kesim tarihinden bir gün sonra yapılan harcamalar, 40 ila 45 güne varan faizsiz ödeme vadesi sağlar.
Bu sürede harcama karşılığı nakdiniz gecelik para piyasası fonlarında nemalanır; kart borcu ise son ödeme gününde otomatik ödenir. Bu yöntemle ayda ortalama ₺1.000 - ₺1.500 ek getiri hesabınızda kalır.
5. Çözüm 4: 1.8 Saniyede Kayıt ve Yüksek Mahremiyet
Banka şifrelerini üçüncü taraf uygulamalara vermek güvenlik endişesi yaratır. Masrafo hiçbir banka şifresi veya kart bilgisi istemez.
Kahvenizi alırken hesap makinesi tuş takımıyla harcamanızı 1.8 saniyede kaydedersiniz. Kayıtlarınız kullanıcı hesabınıza özel şifreli veritabanında korunur.
Bu konu hakkında en çok merak edilen sorular.
Q:Neden bütçe yapmaya başladıktan birkaç gün sonra bırakıyorum?
Çünkü geleneksel yöntemler onlarca kategoride kuruşu kuruşuna kayıt tutmayı zorunlu kılar. Bu durum zihinsel yorgunluk yaratır. Çözüm, yalnızca günlük tek bir Safe-to-Spend harçlık tutarını takip etmektir.
Q:Safe-to-Spend günlük harçlık tutarı nasıl hesaplanır?
Aylık gelirinizden peşin ayrılan birikim ve zorunlu sabit masraflar düşülür. Kalan tutar, sonraki maaş gününüze kalan gün sayısına bölünür.
Q:Kredi kartı takvimi nasıl ek getiri sağlar?
Ekstre kesiminden bir gün sonra yapılan harcamanın ödemesi 40 gün sonra yapılır. Bu 40 gün boyunca harcamaya denk gelen nakdiniz faiz getiren likit fonlarda değer kazanmaya devam eder.
Q:Masrafo banka hesap şifrelerimi ister mi?
Hayır. Masrafo hiçbir banka şifresi, IBAN veya kart numarası talep etmez. Harcamalarınızı 1.8 saniyede tuş takımıyla kaydedersiniz; kayıtlarınız hesabınıza özel şifreli veritabanında saklanır.
Para Biriktirememe Döngüsünü Bugün Kırın
Masrafo ile maaş gününde birikiminizi peşin ayırın, Safe-to-Spend günlük harçlığınızla borç stresinden tamamen kurtulun.